Seguros de vida y accidentes
La mejor protección para ti y tu familia. Desde 80€/año [+].
Calcula el precio de tu seguro de vida de forma rápida y sencilla.
No dudes en llamarnos hoy mismo para recibir asesoramiento personalizado o completa el formulario que viene a continuación. Te ayudaremos a encontrar la modalidad y las coberturas que mejor se adaptan a tus circunstancias y necesidades.
91 405 35 98
Seguros de vida
Los seguros de vida y accidentes de Mapfre están pensados para ayudarte a proteger tu estabilidad económica y la de las personas que más te importan ante situaciones imprevistas. Puedes elegir distintas soluciones para contar con respaldo en caso de fallecimiento, incapacidad o enfermedades graves adaptando la cobertura a tu situación personal, familiar y profesional.
Podrás, además, elegir entre distintos planes de vida y/o accidentes. Y recuerda que incluso nuestros seguros de vida más baratos, no por ser más accesibles dejan de tener excelentes coberturas porque tus seres queridos también quedarán protegidos en caso de un imprevisto o accidente que derive en fallecimiento o incapacidad temporal o permanente.
Por qué contratar tu seguro de vida con Mapfre
Descubre las principales razones para contratar tu seguro de vida con Mapfre y contar con un respaldo económico ante situaciones que pueden afectar a tu bienestar y al de tu familia. Una protección flexible, con distintas opciones de cobertura y capitales asegurados, pensada para adaptarse a cada etapa de la vida y ofrecer mayor tranquilidad frente a los imprevistos.
Capital inmediato
Recibe tu capital de forma inmediata, garantizando tu nivel de vida en todo momento.
Pago fraccionado
Podrás fraccionar el pago de tu prima de manera mensual, trimestral o semestral.
Siempre protegido
Ten la certeza de que los tuyos estarán protegidos ante imprevistos.
Seguros de vida flexibles
En Mapfre tenemos diferentes modalidades y coberturas extra que se adaptan a ti.
Seguros de vida Mapfre
Mapfre ofrece distintas modalidades de seguros de vida para adaptarse a diferentes necesidades de protección, ahorro y planificación familiar. Productos como Confianza Vida y otras soluciones permiten elegir el capital asegurado, ampliar garantías frente a invalidez o enfermedades graves y configurar una protección acorde con la edad, la situación personal y las responsabilidades económicas de cada asegurado.
Confianza Vida.
- Protección personal y familiar.
- Personalizable y flexible.
- Servicios adicionales y gratuitos.
Seguro de Amortización de Hipoteca.
- Posibilidad de un único pago.
- Para todo tipo de hipotecas y entidades bancarias.
- Asegura la amortización de tu hipoteca sin comprometer tu patrimonio.
Seguro de Dependencia.
- Complemento a las ayudas públicas en caso de dependencia.
- Para casos de dependencia moderada y severa.
- Buen tratamiento fiscal.
Seguro Familife.
- Un seguro de vida familiar para proteger a los tuyos.
- Seguridad para tu familia en caso de enfermedad o fallecimiento.
- Respaldo económico en caso de invalidez.
Seguro Vida Riesgo V80.
- Prima constante de 80€ al año.
- Orientado a jóvenes.
- Perfecto para préstamos.
Capital Temporal Fijo.
- Con una cuota fija o prima única.
- Capital asegurado en caso de fallecimiento o invalidez.
- La mejor opción para complementar tu seguro de ahorro.
Seguro Confianza Vida Single.
- Reembolsos gastos sanitarios por accidente hasta 6.000€.
- Lesiones por accidente según baremo hasta 50.000€.
- Pago fraccionado y adaptable.
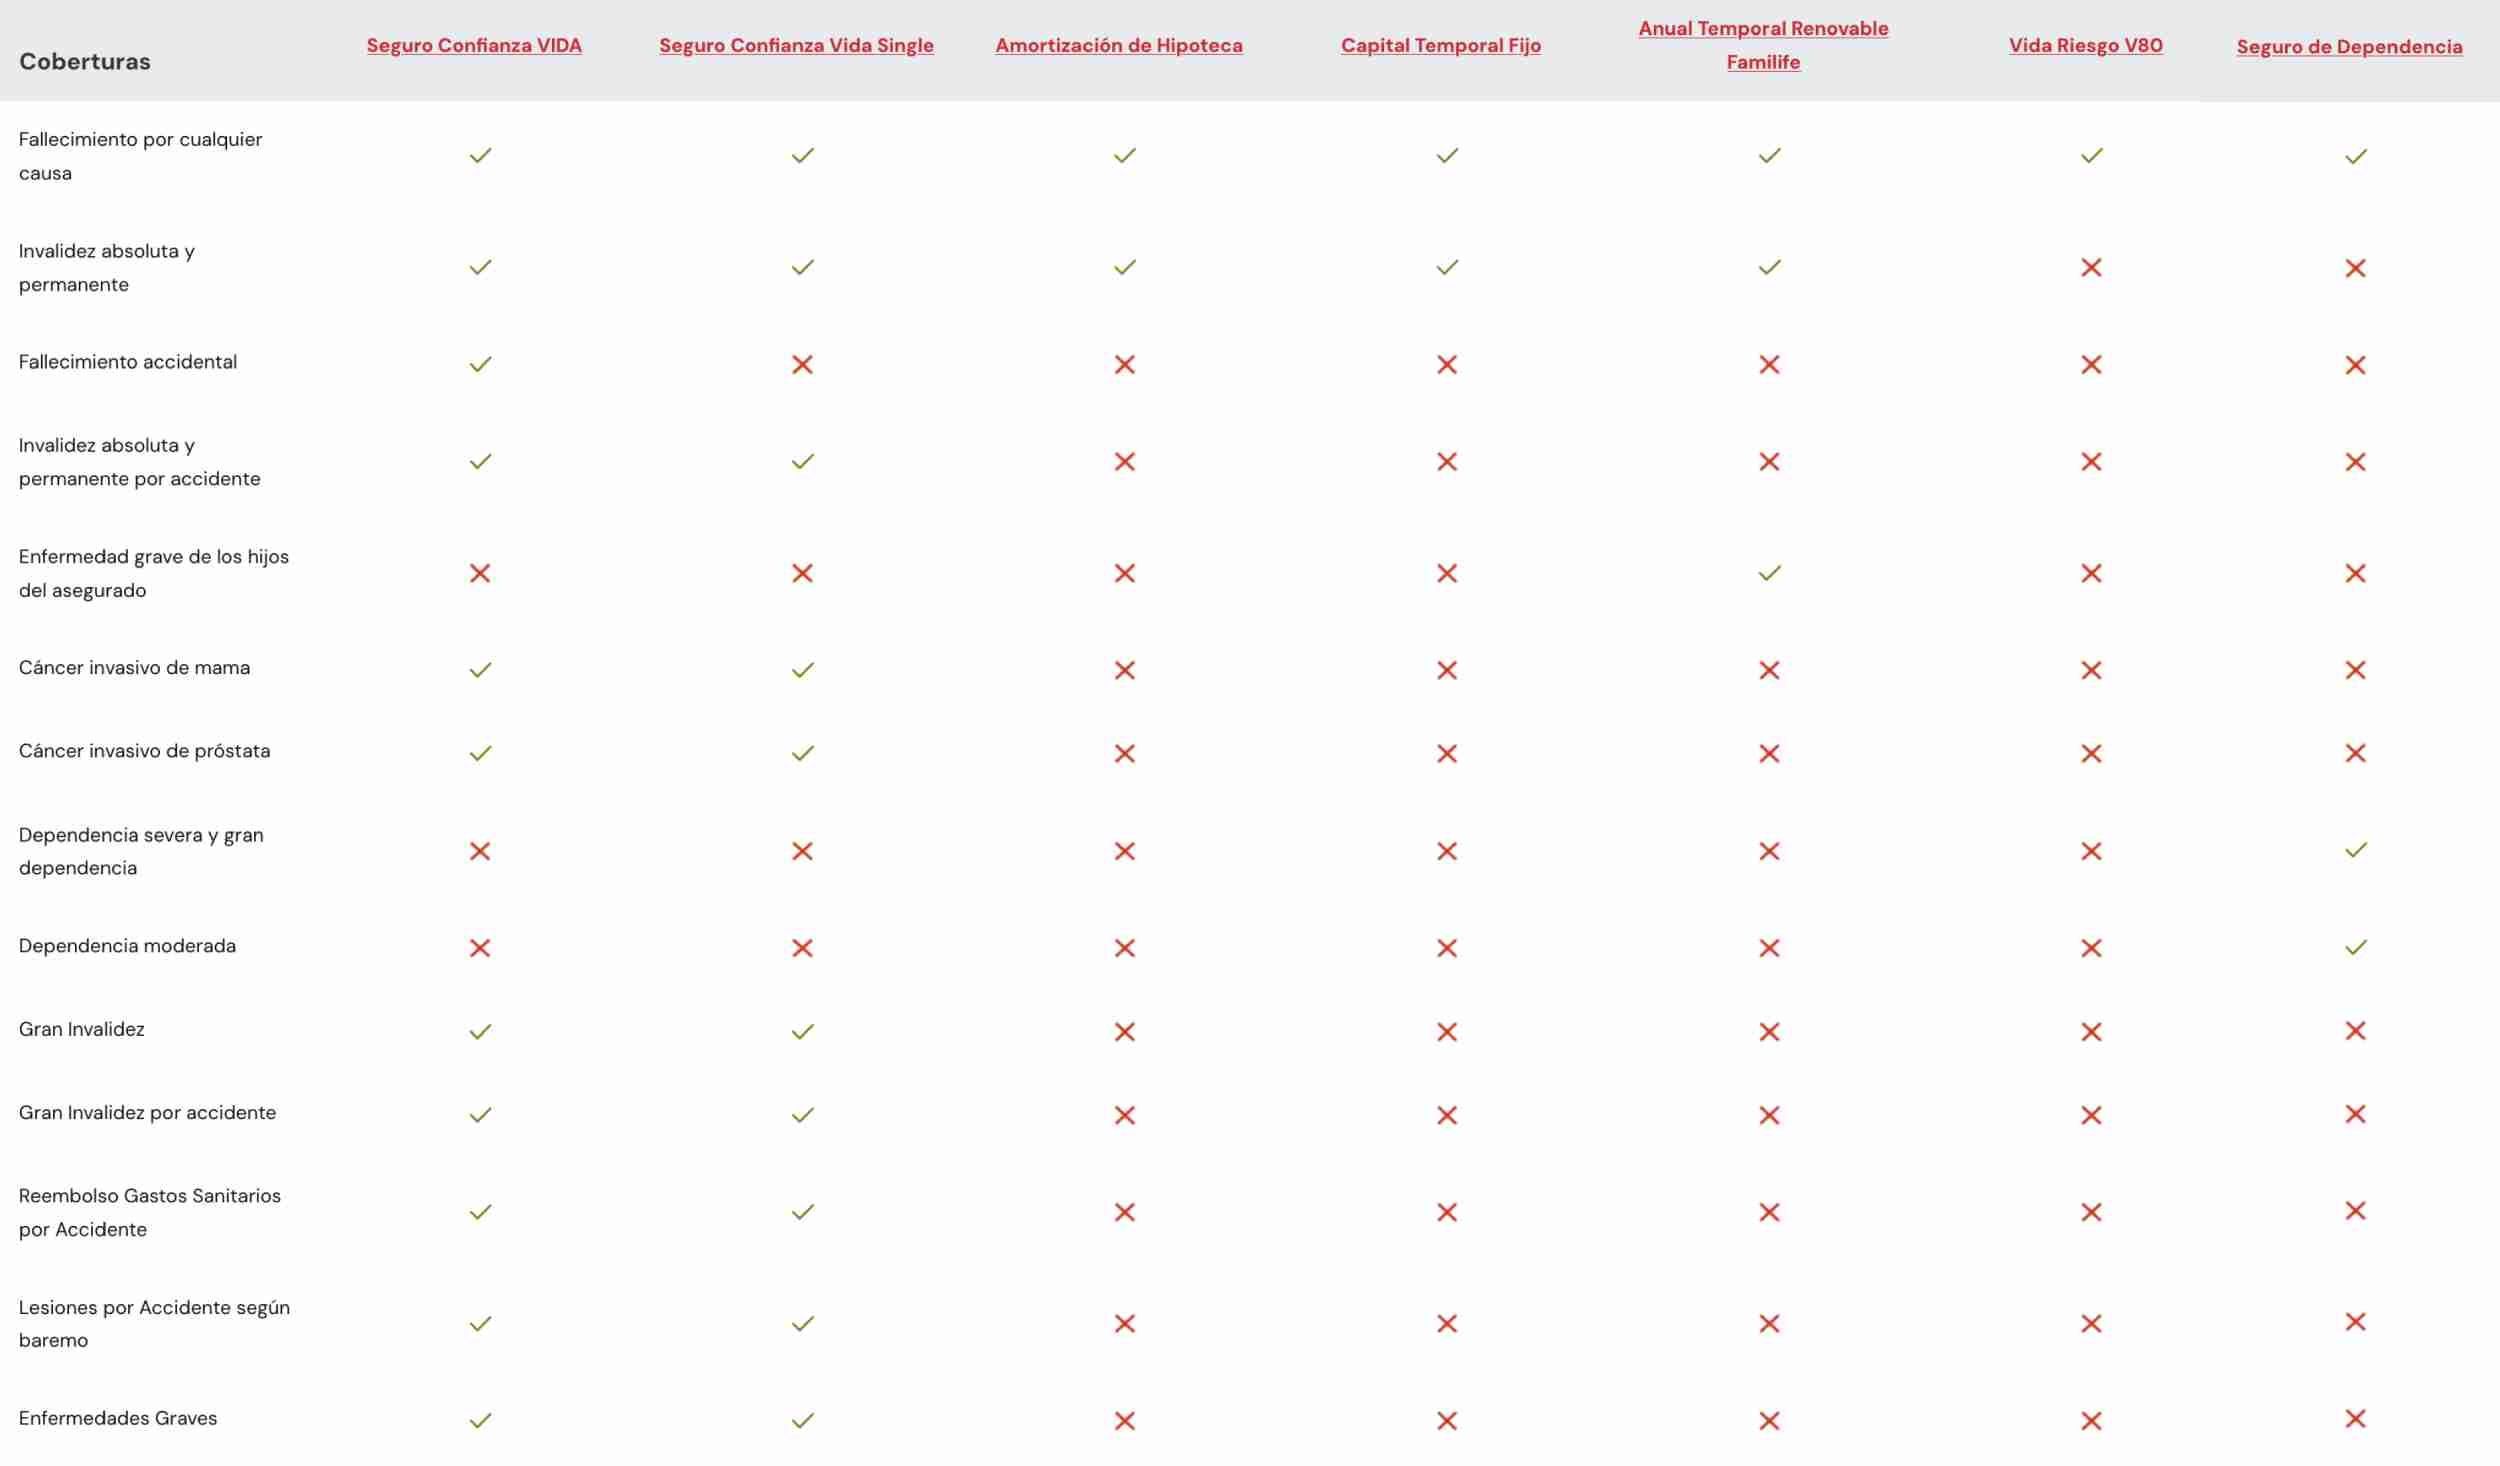
Comparativa principales seguros de vida
Compara los principales seguros de vida de Mapfre y descubre qué nivel de protección ofrece cada modalidad. Esta comparativa te ayudará a identificar las diferencias en coberturas, capitales asegurados y garantías adicionales para elegir la opción que mejor se adapta a tu situación personal, familiar y económica.
Guías y consejos sobre seguros de vida
Descubre información práctica para conocer mejor los seguros de hogar de Mapfre, sus coberturas, servicios y opciones de contratación. En estas guías encontrarás consejos para prevenir riesgos, entender qué protección necesita tu vivienda y resolver las dudas más habituales antes y después de contratar tu seguro.
¿Cuánto seguro de vida necesito y por qué cuesta lo que cuesta?
Para calcular cuánto seguro de vida necesitas, Mapfre recomienda partir de las obligaciones económicas que tu familia tendría que afrontar si faltaran tus ingresos. Entre ellas están la hipoteca pendiente, otras deudas, los años de ingresos que sería necesario sustituir y el tiempo que falta hasta que los hijos sean económicamente independientes. No existe una cifra universal: el capital adecuado depende de la situación personal y familiar de cada asegurado.
El precio del seguro se determina principalmente por la edad, el capital asegurado, el estado de salud y las coberturas contratadas, como invalidez o enfermedades graves. En general, cuanto mayor es la edad o el capital, mayor será la prima. Contratar el seguro siendo más joven suele resultar más económico y algunas modalidades permiten mantener una prima constante a lo largo del tiempo.
El artículo destaca que no conviene comparar seguros únicamente por su precio. Una póliza aparentemente más barata puede ofrecer menos garantías, por lo que es importante valorar qué situaciones cubre, los capitales establecidos y cómo responderá la aseguradora si se produce el siniestro. El verdadero valor está en encontrar un equilibrio entre coste, protección y necesidades reales.
También diferencia entre seguros de vida riesgo y vida ahorro. El primero busca proteger económicamente a la familia mediante un capital en caso de fallecimiento o incapacidad, mientras que el segundo incorpora además un componente de ahorro a largo plazo. La elección dependerá de si el objetivo principal es proteger, ahorrar o combinar ambas necesidades.
Enfermedades que cubre un seguro de vida.
Los seguros de vida pueden incluir coberturas frente a enfermedades graves, además de la indemnización por fallecimiento. Entre las situaciones que suelen contemplarse están determinados tipos de cáncer, infarto de miocardio, ictus, insuficiencia renal crónica, algunas enfermedades neurodegenerativas y casos de invalidez permanente derivados de una enfermedad grave o un accidente. La cobertura concreta depende siempre de lo establecido en cada póliza.
No todas las enfermedades quedan cubiertas automáticamente. Pueden existir exclusiones para enfermedades preexistentes, patologías relacionadas con determinados hábitos de riesgo, algunos trastornos mentales o psiquiátricos y ciertas enfermedades hereditarias o genéticas, salvo que la póliza indique expresamente lo contrario.
Para determinar si corresponde una indemnización, la aseguradora analiza el diagnóstico médico, la gravedad de la enfermedad y si se cumplen los criterios establecidos en el contrato. También pueden existir períodos de carencia, por lo que es importante revisar las condiciones, límites y exclusiones antes de contratar.
Mapfre señala que muchas de sus pólizas de vida incorporan protección ante cáncer, infarto, accidente cerebrovascular e invalidez permanente, con indemnizaciones destinadas a ofrecer respaldo económico al asegurado y su familia. Por eso, al elegir un seguro conviene comparar no solo el precio, sino también qué enfermedades graves cubre y en qué condiciones se activa cada garantía.
Regalar un seguro de vida.
Regalar un seguro de vida es posible y puede plantearse como una forma de ofrecer protección económica a una persona cercana. En este tipo de contratación, quien paga la prima puede ser distinto del asegurado o del beneficiario, por lo que conviene definir correctamente quién ocupa cada papel dentro de la póliza
Las coberturas pueden adaptarse a las necesidades de la persona asegurada e incluir fallecimiento, invalidez permanente, enfermedades graves e incluso fórmulas vinculadas al ahorro o la inversión. Para contratar, normalmente se solicitan los datos personales del asegurado y, según las garantías elegidas, puede ser necesaria información médica adicional.
El precio depende de factores como la edad, el capital asegurado, la duración del contrato y las coberturas contratadas. Como referencia, el artículo indica que una póliza básica para una persona joven y sana puede situarse en torno a 20-40 euros al mes, aunque el coste aumenta si se incorporan garantías adicionales.
También hay implicaciones legales y fiscales que conviene revisar: el beneficiario tiene derecho a la indemnización prevista, el tomador puede modificarlo salvo que se haya establecido de forma irrevocable y la prestación recibida puede estar sujeta a tributación. En definitiva, regalar un seguro de vida es una forma de aportar estabilidad financiera futura, siempre que la cobertura se ajuste bien a las necesidades reales de la persona asegurada.
¡Bienvenido/a a nuestra oficina de seguros!
Te ofrecemos una atención personal y directa, a través de profesionales cualificados, integrados en la Red Comercial más amplia del Seguro español.
Disponemos de la gama más completa de soluciones aseguradoras y financieras para satisfacer todas tus necesidades a nivel personal, familiar, profesional y empresarial, siempre con la máxima calidad y eficiencia en el servicio al precio más competitivo.
No dudes en contactar con nosotros en el 91 405 35 98.
Estaremos encantados de atenderte.
Preguntas frecuentes
Resolvemos las dudas más habituales sobre los seguros de vida de Mapfre, sus coberturas, capitales asegurados, beneficiarios, precio y condiciones de contratación. Una guía rápida para ayudarte a entender cómo funcionan estas pólizas y elegir la protección que mejor se adapta a tu situación personal, familiar y económica.
Debemos prestar especial atención a las cláusulas del contrato en las que se reseñan las exclusiones, esto es, una serie de situaciones que no implican el pago de la cantidad asegurada a los beneficiarios como: suicidio, negligencia grave o imprudencia temeraria, uso y abuso de alcohol y estupefacientes, guerras y conflictos de tipos político y social, fenómenos meteorológicos extremos, participación en competiciones deportivas o actos delictivos.
Glosario de términos
Para ayudarte a entender mejor las condiciones y coberturas de los seguros de vida y accidentes de Mapfre, hemos reunido algunos de los términos más habituales en este tipo de pólizas. Este glosario te permitirá conocer de forma sencilla conceptos como capital acumulable, edad actuarial, incapacidad, dependencia, accidente o beneficiario y comprender mejor cómo pueden afectar a tu seguro.
Capital acumulable: cantidad máxima de dinero que recibirán los beneficiarios en caso de siniestro.
Edad actuarial: es la edad que tendría el asegurado en la fecha del cumpleaños más cercano.
Incapacidad: la incapacidad es la pérdida de capacidad para desempeñar trabajos o actividades.
Dependencia: hay diferentes niveles, y se produce cuando el asegurado necesita ayuda para realizar sus actividades diarias.
Accidente: evento inesperado que produce lesiones o daños en el asegurado.
Beneficiario: la persona que recibirá la indemnización en caso de siniestro.